Calcul des 7 jours glissants pour carte bancaire
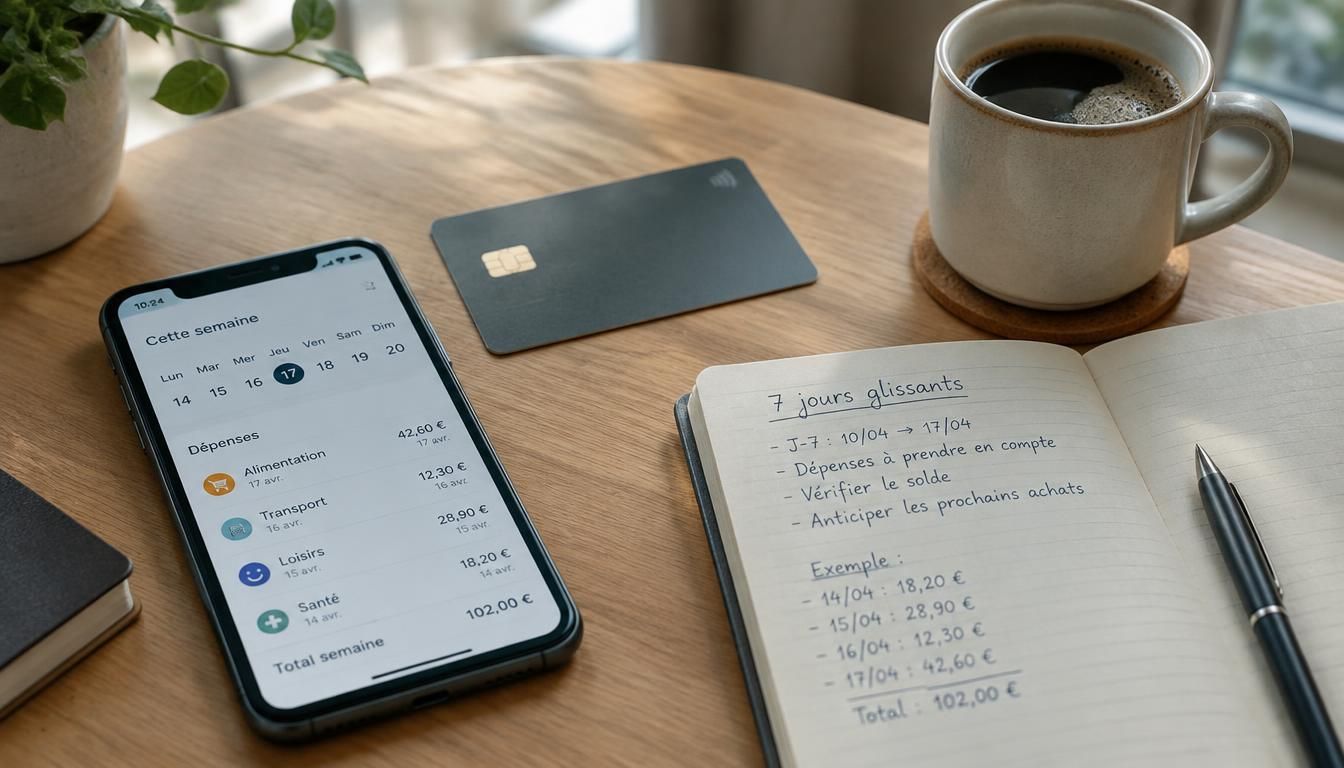
Quand une banque parle de plafond ou de retrait, le détail qui change tout se cache souvent dans le calendrier. Vous pouvez croire avoir encore de la marge, puis découvrir qu’une opération récente compte toujours. L’exemple d’un calcul sur 7 jours glissants montre justement comment une période se décale au fil des jours et pourquoi ce repère est essentiel pour suivre vos paiements, votre carte et vos retraits sans mauvaise surprise. Bien compris, ce mécanisme permet d’anticiper les blocages, de mieux gérer son budget et d’éviter un refus au moment le moins pratique.
Comprendre la logique des jours glissants
Pour définir ce fonctionnement, il faut partir d’une idée très simple : un jour glissant n’est pas un jour calendaire figé, mais une période qui avance d’un jour à chaque nouvelle date. Dans une banque, ce calcul sert souvent à suivre un plafond bancaire sans attendre la fin du mois. Si vous cherchez à comprendre ce système, retenez qu’il est plus souple qu’une période calendaire, mais aussi plus précis.
On peut le définir de quatre façons utiles :
- une fenêtre qui se décale chaque jour,
- un suivi bancaire lié aux opérations récentes,
- une période glissante qui exclut l’action trop ancienne,
- un repère simple pour comprendre le reste disponible.
Le principe est bancaire et concret : au lieu de repartir à zéro à date fixe, la banque regarde les mouvements sur les 7 derniers jours. Ce décalage quotidien change tout, car un jour glissant d’hier n’est plus le même aujourd’hui. Pour définir ce mécanisme de façon simple, imaginez un retrait le lundi et un autre le jeudi : le lundi reste compté jusqu’au lundi suivant. Ainsi, comprendre le calcul devient plus facile dès qu’on suit la période jour par jour. En complément, découvrez retrait espece au guichet banque postale.
Comment calculer une fenêtre de 7 jours dans la pratique
Pour calculer une fenêtre de 7 jours, il faut regarder chaque opération dans l’ordre exact où elle a eu lieu. L’exemple le plus simple consiste à noter la date, le montant et le cumul. Vous pouvez alors voir si une nouvelle action entre encore dans la semaine glissante ou si elle sort déjà de la ligne de calcul. Le temps compte, mais surtout la chronologie.
- Notez la première action et son montant.
- Ajoutez chaque opération réalisée dans la même semaine.
- Vérifiez si le jour observé se situe encore dans les 7 jours.
- Soustrayez l’opération la plus ancienne quand elle sort de la fenêtre.
Prenons un exemple daté : le 3 juin, vous faites un retrait de 80 euros, puis le 5 juin un paiement de 40 euros. Au 9 juin, le cumul atteint 120 euros si ces actions restent dans la même période. Cette opération de lecture vous permet de pouvoir suivre le montant sans attendre un nouveau mois. Chaque action s’ajoute à la précédente, et la ligne de calcul se déplace avec le temps. C’est une opération simple quand on garde un relevé précis.
Retraits et paiements : ce que change le plafond bancaire
Le plafond bancaire agit comme une barrière de sécurité. Pour une carte, il fixe un maximum de retrait ou de paiement sur une période donnée, souvent en jours glissants. La banque contrôle ce plafond pour éviter un usage excessif, mais aussi pour protéger vos opérations. Sur une carte bleue, le plafond peut varier selon le contrat, le profil et le distributeur utilisé. Pour approfondir ce sujet, consultez notre guide sur carte de retrait banque postale.
- Le plafond de retrait limite les sommes prises au distributeur.
- Le plafond de paiement encadre les achats en euro.
- Le plafond peut être calculé sur 7 jours ou plus.
- La banque ajuste parfois le plafond selon la carte bancaire.
- Un dépassement bloque l’opération jusqu’au prochain décalage.
Voici un tableau comparatif des usages :
| Usage | Effet du plafond |
|---|---|
| Retrait au distributeur | Limite le montant maximum disponible |
| Paiement en magasin | Bloque l’achat si le plafond est atteint |
| Carte bleue à l’étranger | Peut appliquer un plafond plus strict |
Exemple chiffré : si votre plafond de retrait est de 300 euros sur 7 jours et que vous retirez 200 euros, il ne reste plus que 100 euros. Un second retrait de 150 euros sera refusé. La banque joue ici un rôle central, car elle fixe la limite, suit le cumul et remet à jour le plafond bancaire au fur et à mesure. Vous pourriez également être intéressé par plafond virement banque postale.
Différences utiles entre période glissante et période calendaire
Pour définir correctement les règles, il faut comprendre qu’une période calendaire suit le mois, alors qu’une période glissante suit les jours écoulés. Cette différence semble légère, mais elle change la lecture du plafond mensuel et du plafond calendaire. Dans une situation courante, un paiement effectué le 28 du mois peut encore compter le 3 du mois suivant si la période reste glissante.
- La période calendaire repart à une date fixe.
- La période glissante avance au fil de chaque jour.
- Le plafond mensuel peut être réinitialisé au début du mois.
- Le plafond calendaire ne reflète pas toujours le cumul réel.
Exemple comparatif : vous réalisez 500 euros d’achats la dernière semaine du mois, puis 200 euros les premiers jours du mois suivant. En logique calendaire, le compteur mensuel peut redémarrer. En logique glissante, les 700 euros restent comptés tant que les opérations n’ont pas quitté la période. C’est important, car un plafond bancaire ne se lit pas toujours comme un simple tableau mensuel. Dans cette situation, comprendre la règle évite une erreur d’interprétation. La mini-synthèse est claire : calendaire = date fixe, glissant = décalage continu.
Ajuster ses dépenses et garder de la marge
Pour gérer une dépense sans stress, il faut avoir une vision claire du plafond disponible. Vous pouvez gérer plus facilement si vous répartissez vos opérations dans le temps et si vous gardez une marge avant chaque achat important. Le besoin n’est pas seulement de dépenser moins, mais d’agir au bon moment. C’est ainsi que l’on évite un blocage de carte au moment où l’on doit obtenir un paiement urgent.
- Gardez une réserve avant un voyage ou un achat prévu.
- Vérifiez le plafond avant une grosse dépense.
- Regroupez les petites opérations pour mieux gérer le cumul.
- Évitez d’atteindre le maximum juste avant un retrait.
- Anticipez la date de sortie des opérations les plus anciennes.
Dans une planification simple, vous pouvez avoir besoin d’ouvrir un peu d’espace dans votre budget pour les jours suivants. Si vous devez obtenir une marge supplémentaire, mieux vaut agir avant la saturation du plafond. Vous pouvez aussi augmenter temporairement votre capacité de paiement, selon les règles de votre banque. L’idée est simple : gérer une dépense, c’est aussi gérer le temps, pas seulement le montant. En pratique, cette discipline permet d’avoir plus de souplesse et de pouvoir réagir sans urgence.
Cas concrets, erreurs fréquentes et repères à retenir
Un bon exemple aide souvent à comprendre ce qui se passe dans la vraie vie. Prenons une situation simple : vous retirez 100 euros le lundi, 100 euros le mercredi et 100 euros le vendredi. Si votre plafond est de 250 euros sur 7 jours, la troisième action peut être refusée. Le temps joue donc autant que le montant. C’est un bon repère pour comprendre la logique du cumul.
- Confondre période glissante et mois calendaire.
- Oublier une opération déjà enregistrée.
- Attendre trop tard pour agir sur le plafond.
- Penser qu’un jour nouveau remet tout à zéro.
Voici un exemple final : avec un plafond de 300 euros, vous faites un retrait de 120 euros le 2, puis un paiement de 100 euros le 4 et un autre de 90 euros le 6. Le total atteint 310 euros, donc l’action suivante peut être bloquée. Un bon réflexe consiste à vérifier la date de chaque opération et à garder une marge. Le repère à mémoriser est simple : dans une situation bancaire, le jour le plus ancien sort d’abord, puis le plafond se libère progressivement.
FAQ – Questions fréquentes sur le calcul et les plafonds glissants
Qu’est-ce qu’un jour glissant, simplement ?
Un jour glissant désigne une date qui se déplace avec le temps : on regarde toujours les 7 derniers jours, pas un bloc calendaire fixe. Pour comprendre, imaginez un retrait fait aujourd’hui ; il comptera encore demain, puis sortira de la période quand le délai aura passé. La banque utilise ce repère pour suivre le plafond bancaire.
Comment calculer un plafond sur 7 jours glissants ?
Il faut additionner toutes les opérations concernées sur les 7 derniers jours, puis retirer celles qui deviennent trop anciennes. Si votre carte affiche un plafond de 400 euros et que vous avez déjà utilisé 260 euros, il reste 140 euros. Le calcul bancaire suit le cumul réel, jour après jour.
Quelle différence avec une période calendaire ?
La période calendaire suit le mois ou la semaine fixe, alors que le glissant avance d’un jour à chaque nouvelle date. Cette différence est importante pour le plafond, car une carte peut sembler disponible en calendaire mais rester bloquée en logique glissante. La banque applique alors une règle plus précise.
Que se passe-t-il si le plafond est atteint ?
Le retrait ou le paiement peut être refusé. Vous devrez attendre qu’une opération ancienne sorte de la période glissante ou demander à la banque une hausse de plafond. Cette situation est fréquente quand plusieurs achats sont rapprochés. Le blocage n’est pas une panne : c’est le plafond qui s’applique.
Comment savoir combien il reste sur ma carte ?
Vous devez regarder le cumul des opérations déjà passées dans la période bancaire concernée. Certaines applications affichent le plafond restant, d’autres non. Si ce n’est pas visible, le plus sûr est de faire le calcul vous-même. En cas de doute, la banque peut préciser la limite disponible.
Le plafond varie-t-il selon la carte bancaire ?
Oui, le plafond dépend souvent de la carte, du contrat et du niveau de protection. Une carte bleue standard n’offre pas toujours le même plafond qu’une carte plus haut de gamme. Le distributeur peut aussi imposer des règles de retrait différentes. Il faut donc vérifier les conditions bancaires avant d’agir.
Les usages professionnels changent-ils le calcul ?
Oui, surtout pour une entreprise, un pro, une SCI ou un indépendant qui doit suivre la comptabilité, la facturation et la déclaration. Le principe glissant reste le même, mais la situation peut demander un suivi plus rigoureux des dépenses et des retraits. La banque applique alors les mêmes règles de plafond, avec un usage adapté au cadre bancaire.
Peut-on demander une hausse de plafond à la banque ?
Oui, c’est souvent possible selon la situation et le profil. La banque peut accepter une hausse temporaire ou durable du plafond, si le dossier le permet. Pour une carte utilisée en pro ou en entreprise, il est utile de préparer les justificatifs utiles. Le mieux est de comprendre la limite actuelle avant de faire la demande.