Cotisations Agirc-Arrco : taux, tranches et points
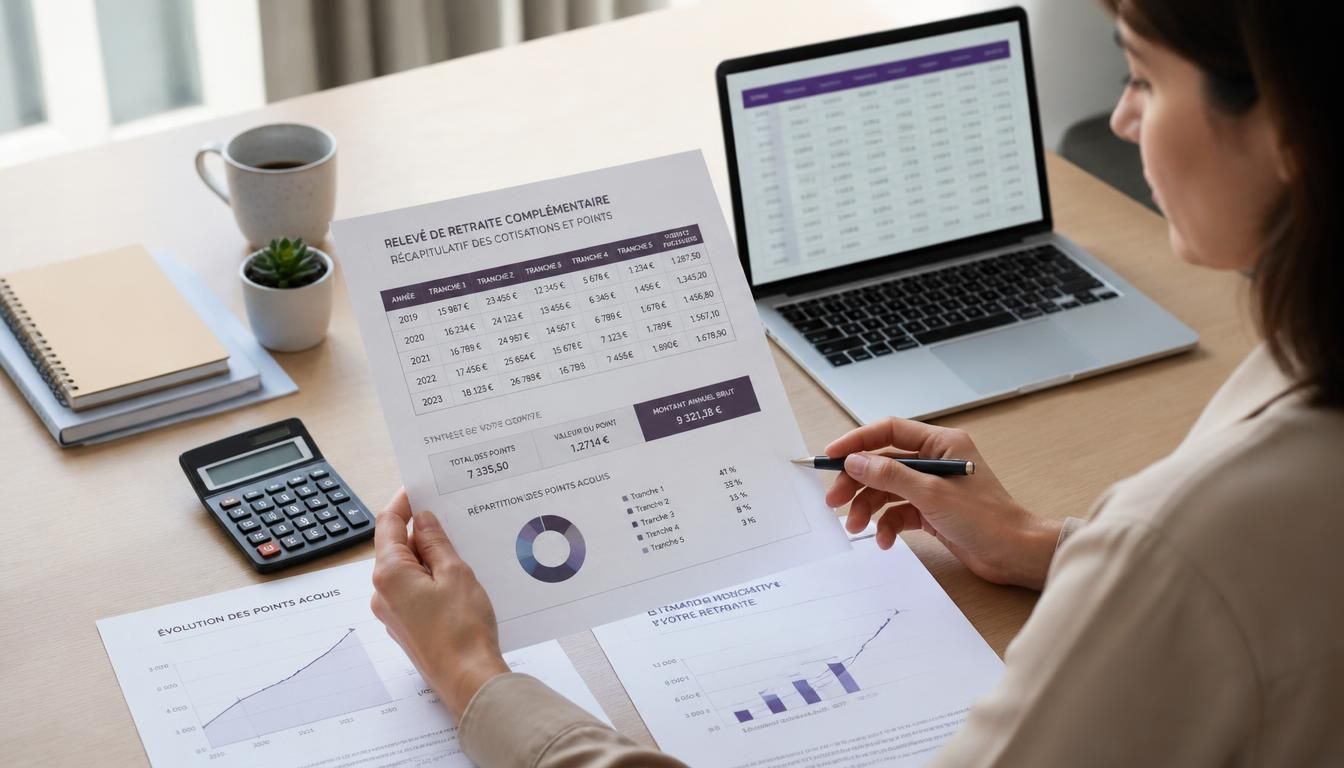
La cotisation retraite complémentaire est souvent la ligne qui intrigue le plus sur un bulletin de paie. Pour vous aider à y voir clair, ce guide explique simplement le calcul, le taux, le point et la façon de lire chaque mention utile. Vous verrez aussi comment la part prélevée s’articule avec votre salaire, pourquoi les tranches comptent, et comment vos droits se construisent mois après mois. Si vous avez déjà regardé votre fiche sans tout comprendre, vous êtes au bon endroit.
de l’Agirc-Arrco et de la cotisation s’inscrit dans ce mécanisme de retraite complémentaire obligatoire pour les salariés du privé. Comprendre ce système permet de suivre vos droits, d’anticiper votre future pension et de vérifier que les montants affichés sur la paie sont cohérents. C’est aussi essentiel pour relier votre prélèvement mensuel à vos points et à votre future retraite.
Comment fonctionne la retraite complémentaire obligatoire
La retraite complémentaire obligatoire complète la retraite de base et concerne le salarié du privé qui cotise tout au long de sa carrière. Ce régime social fonctionne par accumulation de droits, puis par conversion en pension au moment du départ. En pratique, chaque salarié finance une partie de sa future retraite complémentaire, tandis que l’employeur contribue aussi au système. La sécurité du dispositif repose sur la durée de carrière et sur les points acquis année après année.
Dans un régime social, la retraite de base sert de socle, et la retraite complémentaire ajoute un revenu supplémentaire à l’âge de départ. Si vous travaillez dans une PME à Nantes ou dans une grande entreprise à Lyon, le principe reste le même : vous cotisez, vous obtenez des droits, puis vous les transformez en pension plus tard.
Un socle de protection pour le privé
La retraite complémentaire offre au salarié du privé un niveau de sécurité supplémentaire quand vient le moment de partir. Ce régime complète la retraite de base et évite qu’une pension soit trop éloignée du dernier revenu. Pour beaucoup de salariés, cette protection sociale devient visible seulement au moment de la liquidation, mais elle se construit dès le premier contrat.
Pourquoi ce système existe
Le système existe pour répondre à un enjeu social simple : maintenir un revenu après l’âge de départ tout en finançant la retraite collective. La retraite complémentaire repose sur une logique de solidarité, car les cotisations versées aujourd’hui servent à financer les pensions actuelles, puis vos propres droits plus tard. Cette durée de financement explique l’intérêt du régime.
Quels sont les taux et les tranches de salaire ?
Les taux de retraite complémentaire dépendent de la tranche de rémunération retenue pour le calcul. Le salaire brut sert de base, puis l’assiette de cotisation est découpée selon le plafond applicable. En dessous de ce plafond, la tranche 1 s’applique ; au-dessus, la tranche 2 prend le relais. La contribution est ensuite répartie entre salarié et employeur, avec un effet direct sur le montant prélevé. Le taux salarial n’est donc jamais isolé du reste du bulletin.
Pour visualiser le mécanisme, imaginez un salaire de 3 200 euros brut : une partie entre dans la première tranche, puis la seconde tranche peut s’activer si le plafond est dépassé. Plus la tranche change, plus le taux appliqué et l’assiette évoluent.
| Tranche | Effet sur le calcul |
|---|---|
| Tranche 1 | Base jusqu’au plafond, taux standard sur l’assiette |
| Tranche 2 | Part au-delà du plafond, taux différent selon la contribution |
| Plafond | Détermine la limite entre les deux tranches |
De la base de calcul au prélèvement
Le calcul commence avec le brut, puis le salaire est converti en assiette de cotisation selon les règles du régime. Le taux s’applique ensuite à cette base pour produire la contribution due. Si votre rémunération mensuelle varie, le montant varie aussi, car la base retenue suit le salaire réel.
Ce que change chaque tranche
La tranche 1 utilise une assiette plus simple, tandis que la tranche 2 intervient quand le plafond est franchi. Cette répartition modifie le prélèvement salarial et la part versée par l’employeur. En clair, plus le salaire augmente, plus la structure de calcul devient visible sur la paie.
Comment les points se gagnent-ils au fil de la carrière ?
Le point de retraite complémentaire se gagne en transformant vos cotisations en droits annuels. Chaque point dépend du calcul appliqué sur l’assiette, du nombre d’euros cotisés et de la valeur d’achat en vigueur. Plus votre durée de carrière est longue, plus le nombre de points accumulés peut être élevé. Ce mécanisme permet d’obtenir une pension future proportionnée à l’activité exercée. Dans ce régime, le calcul annuel reste la clé pour comprendre vos droits. Pour approfondir ce sujet, consultez notre guide sur c est quoi ircantec.
Un salarié qui travaille pendant quinze ans dans le même secteur peut obtenir un nombre important de points, même avec des variations de salaire. L’idée est simple : vos cotisations servent à obtenir des points, puis ces points servent à calculer la retraite complémentaire au moment du départ.
- Chaque année, les cotisations permettent d’obtenir des points.
- Le nombre de points dépend de la durée d’activité et du salaire.
- La valeur d’achat du point sert au calcul annuel.
- La valeur de service intervient au moment de la pension.
- Plus la carrière est longue, plus le nombre de points peut augmenter.
Le principe d’acquisition des points
Le point s’obtient grâce à un calcul annuel qui convertit la cotisation en droits. Chaque point reflète une durée d’activité et un niveau de salaire donnés. Si vous travaillez toute l’année, vous pouvez obtenir davantage de points qu’avec une activité interrompue.
Ce que vaut un point dans le temps
La valeur du point détermine le montant de la pension au moment de la retraite. Cette valeur évolue dans le temps et sert à convertir le nombre de points en revenu complémentaire. Ainsi, le même nombre de points peut produire une pension différente selon la valeur retenue.
La fusion Agirc-Arrco a-t-elle changé vos droits ?
La fusion a simplifié le paysage de la retraite complémentaire sans effacer les droits déjà acquis. Le régime Arrco et l’ancien système cadre ont été réunis pour créer un cadre plus lisible pour le salarié. Les points restent valables, la retraite reste complémentaire, et la conversion des anciens droits a été pensée pour préserver la continuité. Pour un cadre comme pour un non-cadre, la logique actuelle repose sur un seul ensemble de règles. En complément, découvrez versement agirc-arrco 2025.
Avant la fusion, l’Arrco et l’autre régime fonctionnaient avec des logiques distinctes ; après la fusion, le calcul a été harmonisé. Si vous avez des relevés anciens, vous pouvez encore y voir des références à l’ancien système, mais vos droits n’ont pas disparu.
Avant et après la fusion
Avant la fusion, l’Arrco coexistait avec un ancien régime séparé pour certains salariés. Après la fusion, la retraite a été organisée dans un système unifié, plus simple à lire sur les documents. Le principe reste le même : cotiser pour acquérir des droits complémentaires.
Ce que deviennent les anciens points
Les anciens points ont été conservés grâce à une conversion qui évite toute perte pour le salarié. Cette conversion permet de retrouver un point lisible dans le nouveau cadre, sans casser les droits déjà constitués. Votre complémentaire reste donc cohérente, même si votre relevé ancien porte une autre appellation.
Que lire sur votre fiche de paie pour tout comprendre
La fiche de paie affiche la cotisation sous plusieurs lignes qu’il faut lire ensemble. Le tableau de paie indique souvent la base, le montant, le brut et la répartition entre salarié et employeur. Pour comprendre ce que vous payez, regardez d’abord l’assiette, puis le taux, puis la part retenue. Une cotisation bien lue vous évite de confondre le montant total et la seule retenue salariale.
Sur une paie de 2 450 euros brut, la ligne retraite complémentaire peut sembler technique, mais elle se lit vite avec un tableau simple. L’essentiel est de repérer les mentions exactes et de vérifier que la cotisation correspond bien à la base affichée.
| Mentions à repérer | Ce qu’elles indiquent |
|---|---|
| Base ou assiette | Salaire retenu pour la cotisation |
| Taux | Pourcentage appliqué au brut |
| Part salariale | Montant prélevé sur votre paie |
| Part employeur | Montant versé par l’entreprise |
- Vérifiez la ligne de cotisation liée à la retraite complémentaire.
- Comparez le brut affiché avec la base retenue.
- Repérez le montant prélevé sur votre salaire.
- Contrôlez la répartition entre salarié et employeur.
Repérer les bonnes lignes sur le bulletin
La cotisation apparaît souvent près des autres retenues sociales, avec un intitulé proche de la retraite complémentaire. Le tableau de paie doit montrer le salaire brut, la base retenue et le montant prélevé. Si une ligne vous paraît obscure, comparez-la avec les autres rubriques du bulletin.
Comprendre ce que vous payez réellement
Le montant visible sur votre fiche ne correspond pas toujours au coût total de la cotisation. Une part est payée par l’employeur, l’autre par vous, ce qui explique la répartition. En euros, la retenue salariale semble parfois faible, mais le montant global de la cotisation est plus large.
Dans quels cas particuliers faut-il vérifier son dossier ?
Certains cas méritent une vérification attentive, surtout si votre parcours comporte du temps partiel, des interruptions ou des changements d’entreprise. Le temps partiel peut réduire la durée validée, même si vous continuez à cotiser. Une condition mal renseignée, un trimestre manquant ou une majoration oubliée peuvent modifier votre retraite future. Si vous avez eu un enfant, une période de chômage ou un contrat atypique, il faut contrôler votre relevé. La sécurité de vos droits dépend aussi de la qualité des informations déclarées.
Il est utile de vérifier son dossier avant d’obtenir sa pension, surtout quand le parcours salarié a connu plusieurs entreprises. Les cas particuliers sont fréquents, et une erreur de déclaration peut décaler l’âge de départ ou le plein taux.
- Temps partiel sur plusieurs années.
- Interruptions liées à une entreprise ou à un congé.
- Majoration liée à un enfant ou à une situation familiale.
- Changement de contrat en cours de carrière.
- Trimestre manquant sur le relevé.
- Vérification de l’âge de départ et du plein taux.
Temps partiel, interruptions et carrières hachées
Le temps partiel réduit parfois la durée cotisée, surtout si le contrat change souvent. Dans ce cas, la condition de validation des droits peut devenir moins favorable. Une carrière hachée demande donc un suivi précis des périodes travaillées et des cotisations versées.
Départ à l’âge légal et retraite à taux plein
L’âge légal ne garantit pas toujours le plein taux, car il faut aussi réunir le bon nombre de trimestre. La majoration liée à certains enfants peut aider, mais elle ne remplace pas les conditions de durée. Pour une pension complète, il faut vérifier l’âge, les trimestres et le plein taux.
Vérifier son relevé avant de demander sa pension
Avant de demander sa retraite, il faut obtenir un relevé complet et déterminer si chaque période d’entreprise a bien été prise en compte. Cette vérification de sécurité évite les oublis de droits et les surprises au moment du départ. Un contrôle attentif facilite le calcul final de la pension.
FAQ – Questions fréquentes sur la cotisation retraite complémentaire
Comment se calcule la cotisation sur le salaire brut ?
La cotisation se calcule à partir du salaire brut, puis de l’assiette retenue. Le taux s’applique à la tranche concernée, ce qui donne le montant prélevé et la part de l’employeur.
Qui paie la part employeur et la part salariale ?
L’employeur paie une part de la cotisation et le salarié paie l’autre via son bulletin. La répartition dépend du régime et du contrat de travail.
Pourquoi voit-on deux tranches sur le bulletin de paie ?
Les deux tranches servent à distinguer la partie du salaire située sous le plafond et celle qui le dépasse. Le taux appliqué peut donc varier selon la tranche.
Combien de points peut-on obtenir chaque année ?
Le nombre de points dépend du salaire, du taux et de la durée travaillée pendant l’année. Plus la cotisation est élevée, plus le point peut être obtenu en quantité importante.
Que devient un ancien relevé de points Arrco ?
Un ancien relevé Arrco reste utile, car les droits ont été conservés. La conversion permet de retrouver vos points dans le régime actuel sans perdre votre retraite complémentaire.
À quel âge peut-on partir avec une pension à taux plein ?
L’âge ne suffit pas à lui seul : il faut aussi réunir le nombre de trimestres exigé pour le plein taux. La pension dépend donc de l’âge, de la durée cotisée et du dossier complet.